


Introduce tu búsqueda a continuación y presiona el botón para obtener resultados.

Durante los últimos años, hablar de energía fotovoltaica ha sido, sobre todo, hablar de crecimiento. Más potencia instalada, nuevas plantas, nuevas empresas, mayor penetración de las renovables y objetivos cada vez más ambiciosos. Sin embargo, a medida que una tecnología alcanza un mayor grado de madurez, la conversación empieza a cambiar. Ya no se trata únicamente de instalar más, sino de instalar mejor, operar mejor y hacerlo a un coste cada vez más competitivo.
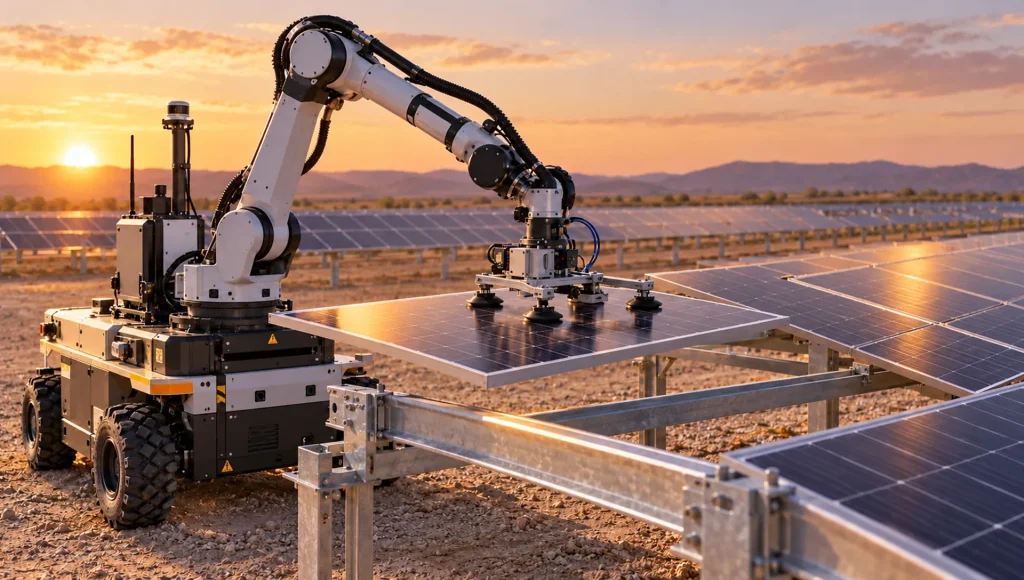
Ese cambio de paradigma abre un espacio especialmente interesante para la automatización y la robótica, ya que planta fotovoltaica de gran escala es una infraestructura extensa, repetitiva y sometida durante décadas a condiciones ambientales variables. Su construcción requiere ejecutar miles de operaciones similares con precisión.
Durante su vida útil hay que inspeccionar grandes superficies, limpiar módulos, controlar la vegetación, detectar anomalías y ejecutar operaciones de mantenimiento. Y, finalmente, cuando los equipos llegan al final de su vida, es necesario desmontarlos, clasificarlos y recuperar sus materiales. Son características que convierten al sector fotovoltaico en un campo con un considerable potencial de robotización.
Algunas de estas aplicaciones ya están llegando al mercado. Otras continúan en fase de investigación y desarrollo. Pero todas responden a una misma cuestión: ¿cómo puede la tecnología ayudar a reducir costes, aumentar la productividad y hacer más eficientes las operaciones a lo largo de todo el ciclo de vida de una instalación fotovoltaica? La respuesta probablemente pase por combinar tecnologías como:
La evolución de la energía solar durante la última década ha sido extraordinaria. A cierre de 2024, la capacidad fotovoltaica instalada en el mundo había superado los 2,26 TW y durante ese año se añadieron alrededor de 600 GW nuevos, lo que supone un incremento del 29% respecto a 2023 (IEA PVPS, 2025).
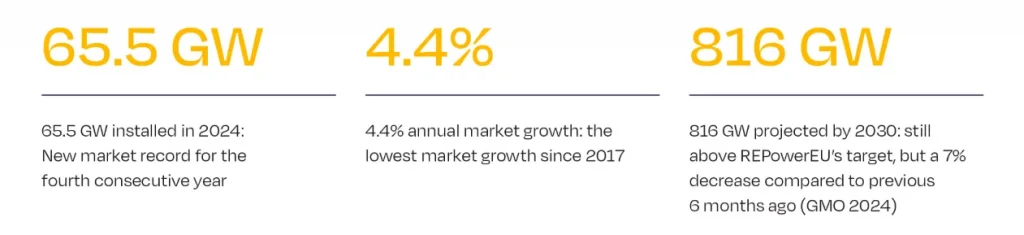
La Unión Europea incorporó 65,5 GW de nueva potencia solar en 2024, un 4,4 % más que el año anterior, y alcanzó una potencia acumulada de 338 GW, cuatro veces superior a la registrada una década antes (SolarPower Europe, 2024).
Sin embargo, el mercado europeo está cambiando de fase. La UE-27 añadió un récord de 65,5 GW en 2024, frente a los 62,8 GW de 2023, pero el incremento interanual se limitó al 4,4 %, un ritmo un 92 % inferior al registrado entre 2021 y 2023:
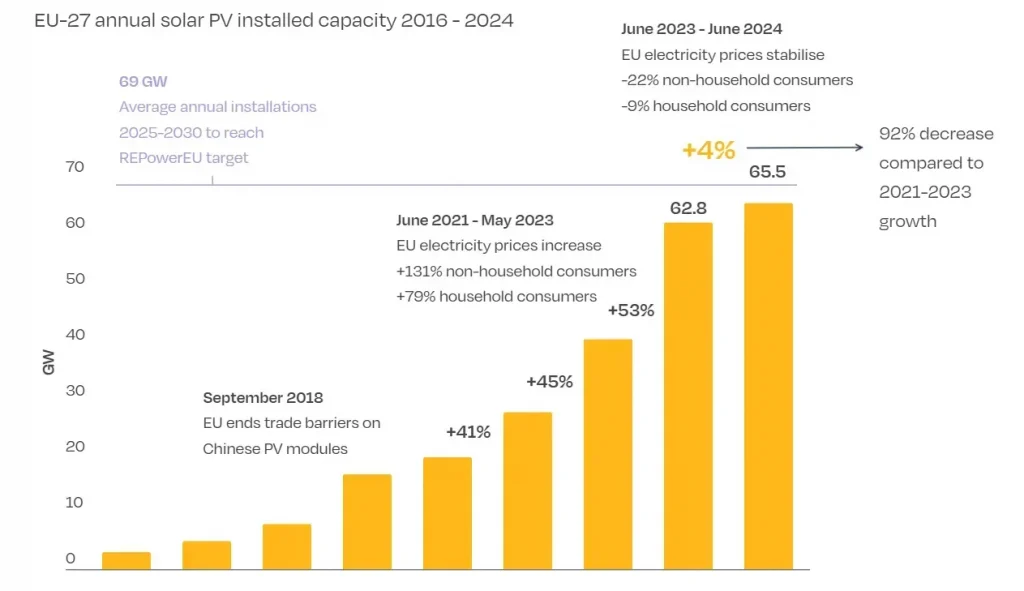
Después de varios años de fuerte expansión, en 2024 el crecimiento comenzó a estabilizarse y en 2025 el mercado solar de la Unión Europea registró su primera contracción anual en una década. Aun así, Europa terminó 2025 con unos 406 GW de potencia solar instalada y la fotovoltaica proporcionó aproximadamente el 13 % de la electricidad de la Unión Europea (EU Solar Market Outlook 2025-2030 – SolarPower Europe).
No estamos, por tanto, ante el agotamiento de la energía fotovoltaica. Al contrario, la tecnología se ha convertido en uno de los pilares del sistema energético europeo. Lo que está cambiando es la naturaleza del mercado. El rápido crecimiento de los últimos años ha ampliado considerablemente el ecosistema empresarial alrededor de la energía solar. En una fase de expansión acelerada existen oportunidades para numerosos operadores. En una fase de mayor madurez, sin embargo, la presión competitiva aumenta.
España representa bien esta aparente paradoja entre crecimiento y maduración. Durante 2025 se incorporaron al sistema eléctrico español alrededor de 8,8 GW adicionales de potencia fotovoltaica. Si se incluyen las instalaciones de autoconsumo, España terminó el año con cerca de 50 GW fotovoltaicos y representó el 33,1 % de la potencia total, convirtiéndose en la tecnología con mayor presencia en el parque eléctrico nacional (Informe del Sistema Eléctrico 2025, Red Eléctrica, marzo de 2026).
Al mismo tiempo, algunos segmentos muestran una desaceleración. En el mercado español de autoconsumo fotovoltaico se instalaron 1.139 MW durante 2025, un 3,7 % menos que el año anterior. Esta moderación ya se había manifestado en 2024, cuando la nueva potencia instalada descendió un 31 % respecto a 2023. A pesar de ello, el autoconsumo continuó creciendo en términos acumulados y alcanzó los 9,3 GW instalados en España (UNEF, 2026).
Y queda todavía mucho recorrido por delante. La actualización del Plan Nacional Integrado de Energía y Clima prevé, con carácter orientativo, alcanzar en 2030 unos 76,3 GW de potencia solar fotovoltaica, incluidos 19 GW de autoconsumo, que podrían cubrir aproximadamente el 11 % de la demanda eléctrica nacional (MITECO, 2024).
Por tanto, la cuestión no es tanto si seguirá habiendo mercado como qué empresas estarán mejor preparadas para competir en él. Y aquí la innovación adquiere un papel esencial. Cuando el precio del módulo deja de ser el único gran factor diferencial, hay que buscar productividad en otros lugares:
Es precisamente en estos ámbitos donde la robótica puede convertirse en una nueva fuente de ventaja competitiva.
Cuando hablamos de robótica, tendemos a pensar en sistemas muy especializados capaces de ejecutar tareas de forma automática. Sin embargo, el concepto actual de robótica es mucho más amplio y abarca desde máquinas autónomas de gran tamaño hasta vehículos terrestres, drones, plataformas móviles equipadas con cámaras y sensores, manipuladores integrados en maquinaria convencional o incluso conjuntos de sistemas que colaboran entre sí.
En el ámbito fotovoltaico, el reto es especialmente complejo porque muchas de estas soluciones deben trabajar en entornos exteriores, extensos y poco estructurados. El terreno puede ser irregular y las condiciones ambientales variables, con presencia de polvo, viento, lluvia, temperaturas elevadas o cambios continuos de iluminación. Además, las instalaciones pueden ocupar cientos de hectáreas y combinar infraestructuras, obstáculos, vehículos y personas trabajando en un mismo entorno.
Por ello, un sistema robótico destinado a operar en instalaciones fotovoltaicas no debe limitarse únicamente a ejecutar una tarea de forma automática. En muchos casos necesita también:
Estas características convierten al sector fotovoltaico en un ámbito especialmente interesante para el desarrollo de sistemas autónomos y robóticos capaces de mejorar la eficiencia, la seguridad y la calidad de las operaciones a lo largo de todo el ciclo de vida de una instalación:
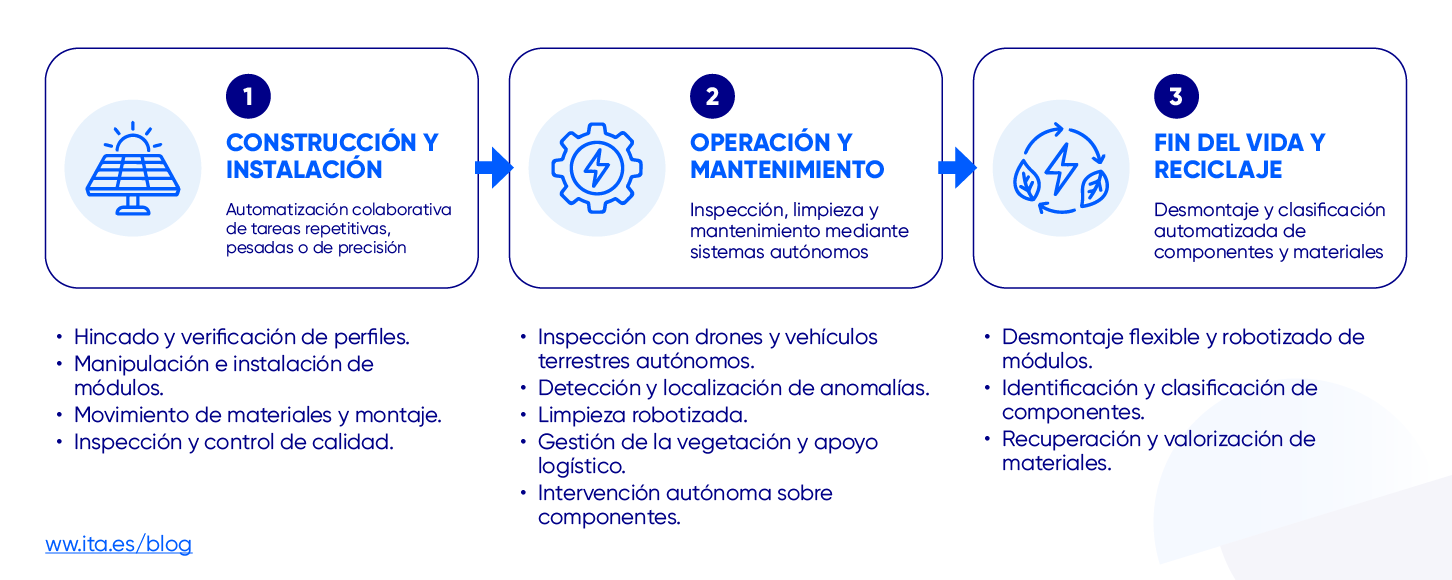
Veamos de manera específica cómo puede aportar valor la robótica a cada fase del ciclo de vida de una planta fotovoltaica.
Durante la construcción, existen numerosas operaciones repetitivas con potencial de automatización, como el hincado y verificación de perfiles, la manipulación e instalación de módulos, el movimiento de materiales, determinadas tareas de apriete y conexionado, la inspección de estructuras o el control de calidad.
En muchos casos, el modelo más eficiente no pasa por sustituir completamente la intervención humana, sino por una automatización colaborativa en la que las personas se concentren en las tareas que requieren conocimiento técnico y capacidad de decisión, mientras los sistemas autónomos ejecutan operaciones repetitivas, pesadas o de alta precisión.
En la fase de operación y mantenimiento, el potencial es igualmente relevante. La limpieza robotizada de paneles es una de las aplicaciones más consolidadas, especialmente en grandes instalaciones y entornos con elevada presencia de polvo. A ello se suma el uso creciente de drones y vehículos terrestres autónomos equipados con cámaras, termografía y otros sensores para inspeccionar grandes superficies, detectar anomalías y localizar incidencias.
La integración de esta información con datos de producción, sistemas SCADA y sensores ambientales abre la puerta a modelos de mantenimiento cada vez más automatizados, capaces de decidir qué zonas inspeccionar y cuándo intervenir. También existen oportunidades en tareas como la gestión de vegetación, vigilancia, transporte de herramientas o apoyo a operaciones de mantenimiento.
Uno de los ámbitos con mayor potencial, desde un punto de vista de la I+D, es desarrollar robots que no se limiten a inspeccionar, sino que también sean capaces de actuar de manera autónoma sobre la instalación, por ejemplo, mediante manipuladores móviles que puedan ejecutar determinadas tareas de mantenimiento o sustitución de componentes.
Otro campo emergente es el desmontaje y reciclado de módulos al final de su vida útil. La diversidad de tecnologías, formatos y estados de conservación exigirá soluciones flexibles capaces de identificar componentes y adaptar automáticamente las operaciones de desmontaje y clasificación.
En este ámbito, la combinación de robótica, visión artificial e inteligencia artificial puede contribuir a hacer más eficientes los procesos de recuperación y valorización de materiales.
La incorporación de robótica no debería comenzar preguntando qué robot comprar, sino qué procesos merecen la pena transformar. Una tarea puede ser técnicamente robotizable y, sin embargo, no tener sentido desde un punto de vista económico. O puede ocurrir lo contrario: una operación aparentemente sencilla puede esconder una oportunidad importante si se ejecuta miles de veces en cada proyecto.
La automatización debe analizarse desde el proceso completo.
Es aquí donde la I+D adquiere una dimensión directamente empresarial. Investigar en robótica no significa desarrollar tecnología porque resulte técnicamente atractiva. Significa convertir un problema operativo en una solución capaz de generar una ventaja medible.
En fotovoltaica esa ventaja puede materializarse en menores costes de construcción, ciclos de instalación más cortos, mejor calidad, reducción de retrabajos, menor exposición de los trabajadores a tareas peligrosas, mayor disponibilidad de las plantas o menores costes de operación y mantenimiento. En un mercado en expansión estos factores son importantes.
Para una empresa fotovoltaica, colaborar con un centro tecnológico permite acceder a conocimiento técnico y tecnologías que difícilmente puede reunir internamente para una aplicación concreta. En nuestro caso, el ITA dispone de las capacidades y la experiencia necesaria para desarrollar soluciones robóticas y autónomas que ayuden a optimizar y automatizar procesos clave de cada una de las fases del ciclo de vida de una instalación fotovoltaica y adaptarlas a las necesidades específicas de cada empresa.
Antes de seleccionar la tecnología a desarrollar, analizamos la operación o los procesos que se quieren mejorar, y definimos los requisitos de la aplicación para determinar qué grado de automatización resulta técnica y económicamente viable. A partir de este análisis, pueden plantearse diversos escenarios: la adaptación de una plataforma existente, la integración de nuevos sistemas sobre maquinaria convencional o el desarrollo de una solución específica.
Para abordar estos proyectos, el ITA combina distintas capacidades de robotización y automatización avanzada:
Estas tecnologías pueden integrarse en un sistema autónomo completo, capaz de percibir el entorno, tomar decisiones, desplazarse, ejecutar una operación y comunicarse con otras plataformas o con los sistemas digitales de la planta.
El desarrollo puede abordarse de manera progresiva: desde el análisis inicial de viabilidad y la prueba de concepto hasta la construcción de un prototipo, su integración en las operaciones de la empresa y su validación en condiciones representativas o entornos reales. Este proceso permite comprobar el funcionamiento de la solución, reducir la incertidumbre técnica y evaluar su aportación antes de plantear su implantación a mayor escala.
A continuación mostramos algunos ejemplos de proyectos realizados por el ITA en el campo de la robótica autónoma y avanzada y, cuyos desarrollos tecnológicos, se pueden trasladar directamente al sector de la energía fotovoltaica:
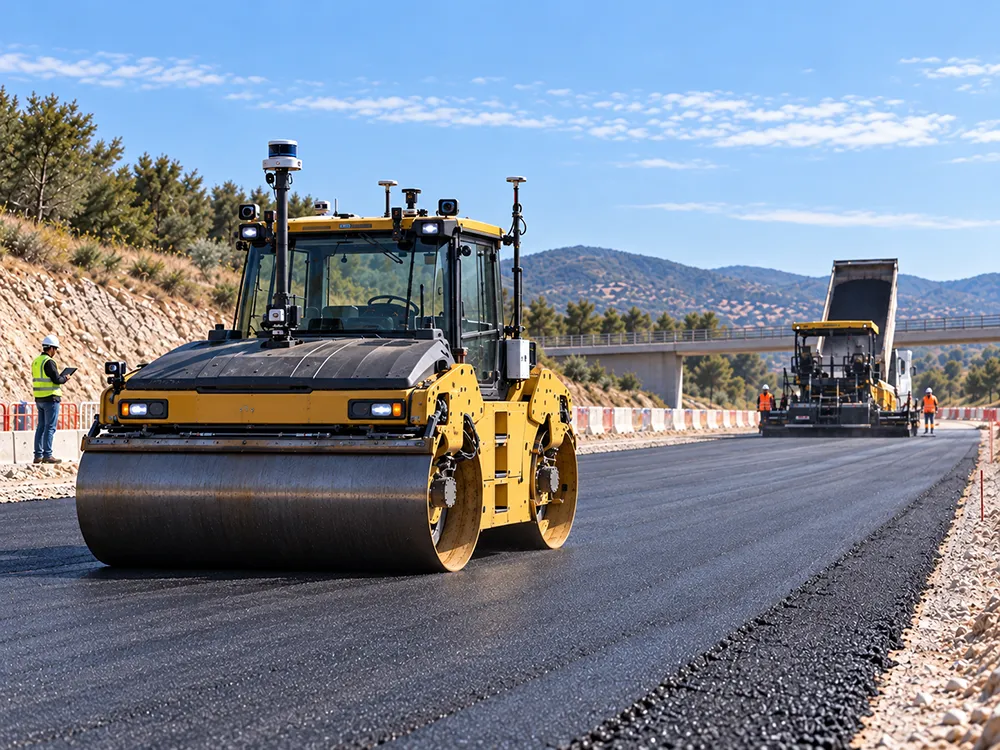
AUTOPAVE
Robotización de una compactadora convencional en vehículos autónomos: percepción, localización, detección de obstáculos, planificación de trayectorias y coordinación con otras máquinas.

MASTERMINE
El ITA ha desarrollado y probado en Finlandia un sistema de localización LiDAR y un planificador de trayectorias para una máquina autónoma de desescombro en minería subterránea.
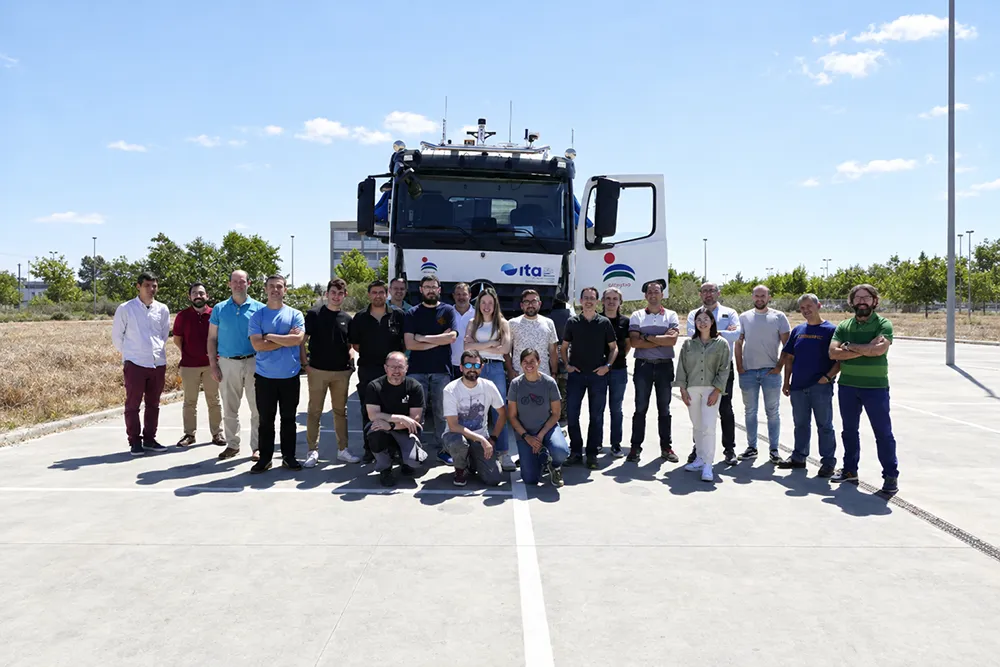
DAKAR
Equipo multidisciplinar de 20 personas que participó en el desarrollo de un kit capaz de transformar un camión dúmper convencional en un robot móvil autónomo e interoperable con otros equipos.

AMBITELL
El ITA desarrolló modelos de machine learning y deep learning para detectar anomalías y generar alertas a partir de datos de numerosas plantas fotovoltaicas de autoconsumo.
La fotovoltaica seguirá creciendo, pero el sector entra en una fase en la que es necesario reducir costes y tiempos, mejorar la seguridad y la calidad de las operaciones y aumentar la disponibilidad de los activos. Contacta con nosotros si quieres que te acompañemos en este reto:
Artículo validado por:
Flexibilidad de la demanda: qué es y qué beneficios aporta al sector industrial

Monitorización de la salud estructural (SHM) en generadores de energía eólica
Flexibilidad de la demanda: qué es y qué beneficios aporta al sector industrial

Reglamento 2025/40 sobre envases: tecnologías clave para su cumplimiento

